 相続・贈与
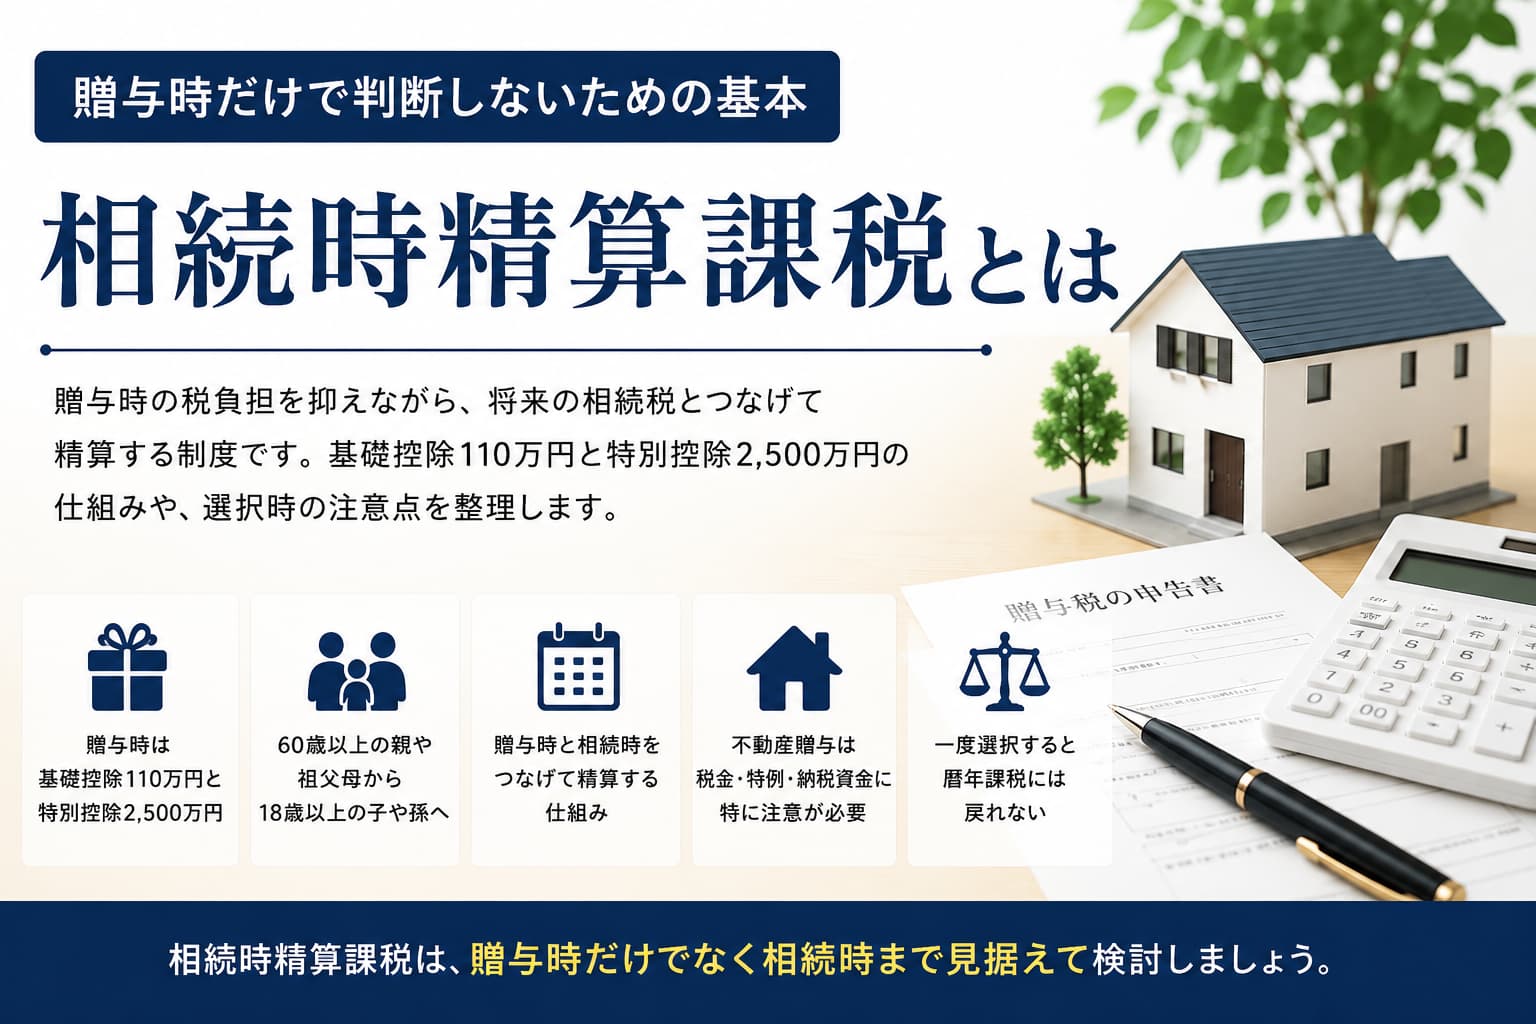
相続時精算課税とは|贈与時だけで判断しないための基本
相続時精算課税とは、贈与時の税負担を抑えつつ、将来の相続税とつなげて精算する制度です。年間110万円の基礎控除、累計2,500万円の特別控除、暦年課税に戻れない点、不動産贈与や納税資金への影響など、使う前に確認したい基本を整理します。
 相続・贈与
 相続・贈与
 相続・贈与
 相続・贈与
 相続・贈与
 相続・贈与
 小規模企業の経営と資金繰り
 小規模企業の経営と資金繰り
 小規模企業の経営と資金繰り
 共働き世帯の資産形成