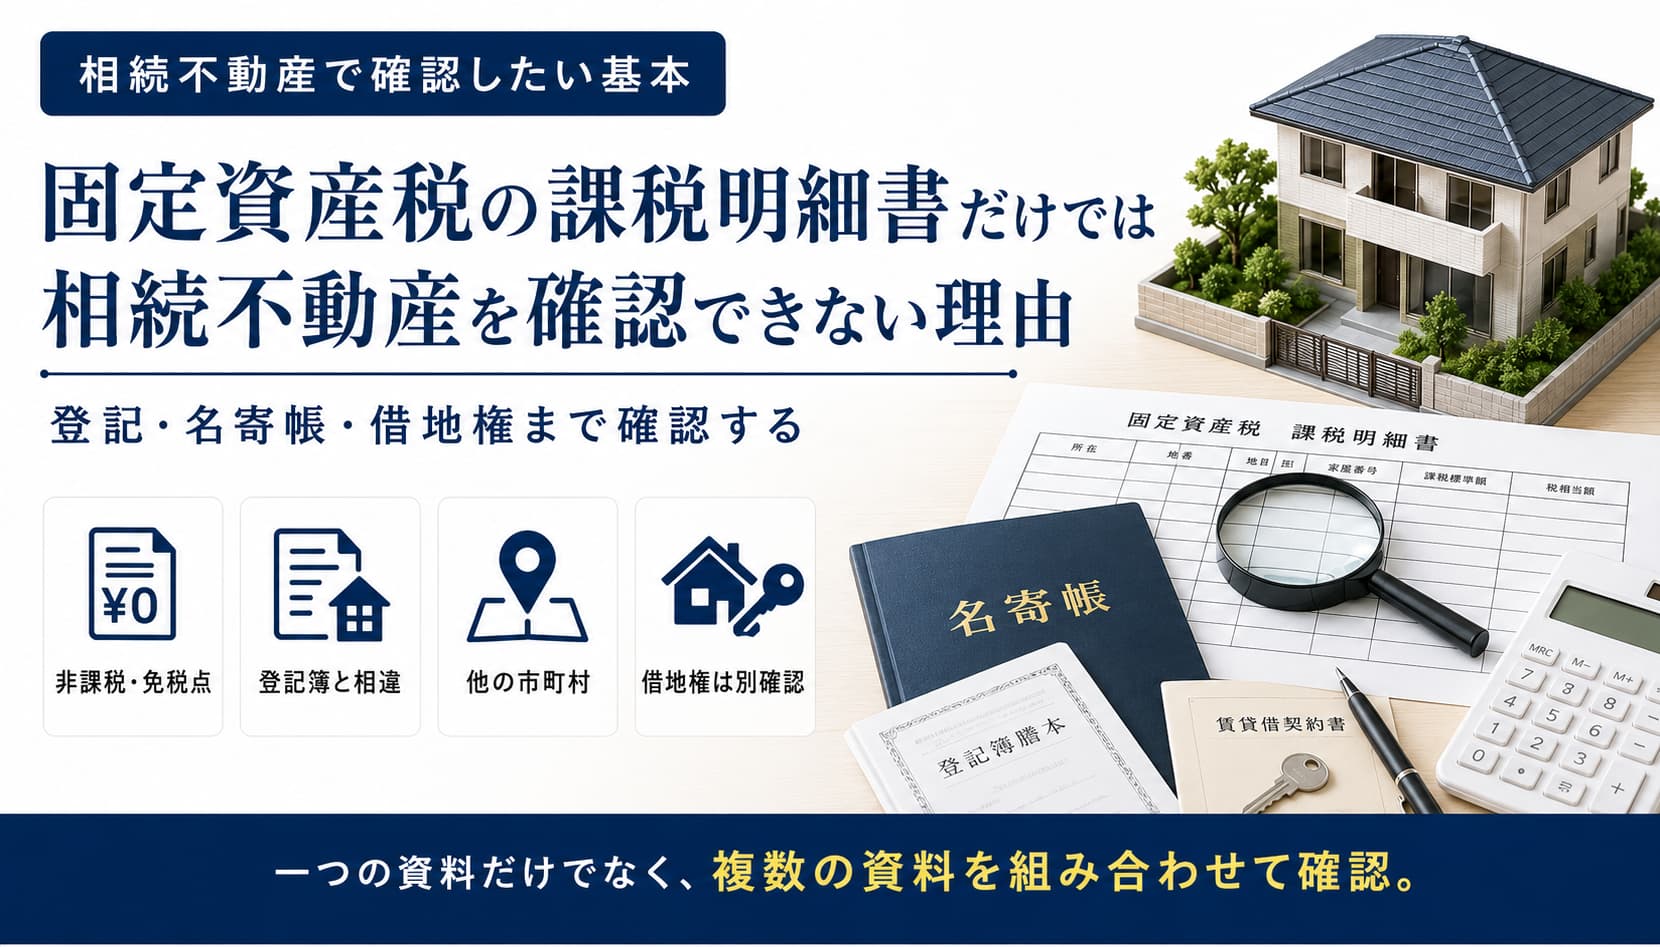
一般的な相続では、固定資産税の納税通知書に添付される「課税明細書」に、被相続人の所有していた土地や家屋(建物)が記載されているため、この「課税明細書」から土地や建物を確認します。
ただ、固定資産税と相続税は「目的も対象となる財産」も異なるため、課税明細書だけでは全てを確認できないケースもあります。
- 固定資産税の非課税財産がある
- 固定資産税の免税点未満の財産がある
- 固定資産税の賦課期日後に異動がある
- 土地に貸借が関わっているetc
などのケースが考えられます。
相続税申告や遺産分割のために被相続人の不動産を調べるときは、課税明細書だけで判断せず、複数の資料を確認することが大切です。
固定資産税の課税明細書とは
固定資産税は賦課課税方式のため、行政側(一般的には所在市町村)が税額を計算し、納税通知書によって通知します。
とはいえ、いきなり税額だけを通知するのも納税者にとって不親切ですから、納税者に資する情報開示のため、土地と家屋については課税明細書により「一定の情報」を提供することとしています。
「一定の情報」は固定資産税の計算に関わるもの(※1)と、「土地や家屋」の所在(※2)に関わるものに大別されます。
※1 価格や課税標準などです。
※2土地については所在地、地目、地積、家屋については所在地、家屋番号、種類・用途、構造、床面積などです。
固定資産税では、「土地や家屋」の所在等に係る一部の情報は「登記簿」から引用しています。
そのため、課税明細書を確認すると簡易的に登記簿と同じ情報を得ることができるのですが、あくまで課税明細書は固定資産税を課税するための資料です。
したがって、固定資産税の課税に関係しない一定の情報は開示されておらず、相続財産の調査という観点からは不十分なケースもあります。
固定資産税の課税と登記簿情報が異なる場合
課税明細書の情報は、基本的に登記簿から引用しますが、固定資産税の課税にあたって登記簿情報をそのまま用いると不都合なケースもあります。
例えば、登記簿に記載されている地積と、実測地積が異なり、課税に弊害があるような場合は、登記簿地積を用いず実測地積を用いるケースがあります。
そして、固定資産税は賦課期日という制度があり、課税のベースになる事実はすべて「賦課期日」の状況で判断することされています。
固定資産税の賦課期日はその年の1/1です。
年の途中で、固定資産の売買があっても、「その年の」固定資産税の納税者はあくまで1/1時点での所有者です。
ですから、課税明細書だけでなく登記簿(登記事項証明書)で、内容を確認する必要があるのです。
その他にも、次のような相違が生じることがあります。
- 登記上の地目と現況の地目が異なる
- 登記上の地積と固定資産税の課税地積が異なる
- 登記されていない家屋が固定資産税の対象になっている
- 相続登記が終わらず、登記名義が先代のままになっている
- 1月1日後に売買や相続があり、現在の権利関係と課税上の所有者が異なる
非課税の不動産や免税点未満の不動産は載らないことがある
被相続人が所有する土地・家屋であっても、課税明細書に記載されないことがあります。
「課税」明細書のため、固定資産税の課税対象とならない「非課税財産」や「免税点未満」のものです。
固定資産税が非課税となる不動産
公共の用に供されている道路など、固定資産税が非課税となる土地があります。
固定資産税が課税されない不動産については、課税明細書に記載されないことがあります。
固定資産税が非課税であることと、相続財産にならないことは同じではありません。被相続人が所有権を有していれば、相続財産として確認する必要があります。
※なお、「不特定多数の者の通行の用に供されている私道」については、相続税評価上、その価額を評価しないことがあります。
免税点未満の不動産
固定資産税では、費用対効果等の観点から、零細な固定資産には課税しないことができる「免税点」制度があります。
原則として、土地は30万円、家屋は20万円です。なお、財政上その他特別の必要がある場合には、自治体が条例により免税点未満でも課税することがあります。
免税点未満の不動産については、課税明細書に記載されなかったり、納税通知書自体が送られなかったりする自治体があります。
他の市町村にある不動産は一枚の課税明細書では分からない
固定資産税は、不動産が所在する市町村が課税するため、課税する自治体が納税通知書や課税明細書を送付します。
したがって複数の自治体に不動産を所有しているケースでは、そのすべての自治体の課税明細書を見る必要があります。
名寄帳は課税明細書を補完する資料
固定資産課税台帳には、所有者、価格など固定資産税の課税に必要な事項が登録されています。
固定資産課税台帳は、自治体に備え付けが義務付けられており、所有者等の権利関係者は閲覧可能なのですが、膨大な土地・家屋のなかから自身が所有している土地・家屋を探すのはかなり煩雑です。
そのため、「所有者の名義が同一」の土地・家屋ごとにまとめた資料を「名寄(なよせ)帳」といい、こちらを確認することで非課税財産や免税点未満の財産も含めて、その人が所有している不動産を効率的に把握することが可能です。
ただし、名寄帳も万能ではありません。
- 原則として、その市町村内の不動産しか確認できない
- 非課税資産などの記載範囲は自治体の取扱いにより異なる
- 被相続人が相続したものの、先代名義のままの不動産は被相続人名義では検索できない
- 未登記家屋の所有者情報が実態と一致しているとは限らない
- 借地権など、所有権とは別の権利は把握できない
名寄帳は、課税明細書よりも広く確認するための補完資料ですが、被相続人の不動産を全国から完全に探し出す資料ではありません。
所有不動産記録証明制度で全国の登記名義を検索できる
2026年2月2日から、所有不動産記録証明制度が始まりました。
この制度では、法務局に請求することにより、同一の登記名義人として記録されている「全国の不動産」を一覧で確認することができます。
相続においては、市町村ごとに名寄帳を集める方法より有力であるものの、やはり万能とまではいえません。
ただし、現状では以下のような不動産は検索できない可能性があります。
- 不動産取得時の旧住所が登記簿に残っている
- 改姓前の氏名など、現在と異なる氏名で登記されている
- 被相続人が相続したものの、先代名義のままになっている
- 所有権の登記がされていない未登記家屋
借地権は課税明細書から判別できない
固定資産税では、借地権そのものを固定資産税の課税対象とはせず、土地については原則として所有者である地主に課税します。
一方で、相続税では、相続によって取得した借地権も課税対象となります。
したがって、借地権を相続した場合には、その借地権を相続財産として確認し、評価する必要があります。
課税明細書は固定資産税の資料のため、借地権についての詳細は記載されておらず、相続税申告では調べる必要があります。
貸借が関わる土地については、課税明細書だけでなく、その貸借に関わる資料を確認しないと事実関係が不明です。
もっとも、実際の評価は契約内容、地代・権利金の授受、土地と建物の所有者、法人との貸借関係、税務署への届出などによって変わることがあります。
そのため、課税明細書だけでなく、土地・建物の登記事項証明書、賃貸借契約書、地代の支払記録、過去の相続税・贈与税申告書などを確認する必要があります。
課税明細書では、土地や家屋の存在は大づかみできても、その土地や家屋に係る権利関係(の実態)までは見えない、ということです。
相続や贈与に関する資料を残しておく
被相続人の所有不動産を100%把握できる単独の資料はありません。
過去の相続税申告書が残っていれば有力な手掛かりになりますが、その後に売買や贈与が行われている可能性もあるため、現在の所有状況と一致するとは限りません。
そのため、課税明細書、名寄帳、登記事項証明書、所有不動産記録証明書などを組み合わせて、事実関係を確認していくことになります。
そして、それらに加えて「不動産を取得したときや相続・贈与を受けたときの資料」を、生前から整理して残しておくことが重要です。
たとえば、次のような資料です。
- 売買契約書、贈与契約書
- 遺産分割協議書
- 相続税・贈与税の申告書
- 登記識別情報、権利証
- 土地の賃貸借契約書、使用貸借契約書
- 固定資産税の納税通知書、課税明細書
- 過去に取得した名寄帳、評価証明書
- 不動産取得代金や地代の支払記録
まとめ
固定資産税の課税明細書は、相続不動産を調べるときの重要な出発点です。しかし、課税明細書だけでは、被相続人の不動産をすべて把握することはできません。
- 非課税や免税点未満の不動産は記載されないことがある
- 他の市町村にある不動産は別の課税明細書を確認する必要がある
- 課税明細書と登記簿の記載は一致しないことがある
- 名寄帳も市町村単位の資料であり、万能ではない
- 所有不動産記録証明制度にも検索条件や登記の有無による限界がある
- 借地権など、所有権として課税明細書に載らない相続財産もある
相続不動産を確認するときは、課税明細書だけに頼らず、名寄帳、登記事項証明書、所有不動産記録証明書、契約書、過去の申告書などを組み合わせて確認します。
そして、行政資料を調べれば必ずすべて判明するとは限りません。不動産を取得した本人が、相続・贈与・売買に関する資料を整理して残しておくことが、将来の相続で不動産を見落とさないための最も確実な備えになります。
