遺産分割の結果と、それぞれの相続税額がどのように関係しているのかは、複雑な関係になっていて分かりづらいです。
日本の相続税は、財産を取得した人ごとに税率を乗じるのではありません。まず遺産全体に対する「相続税の総額」をいったん計算し、その総額を各人の課税価格の比率に応じて割り振ります。
遺産分割の結果は、この「比率」に影響を及ぼすのですが、一部の優遇規定(小規模宅地等の特例など)は、特定の人が財産を取得しないと利用できない仕組みとなっています。
そして、小規模宅地等の特例は「相続税の総額」そのものを引き下げます。
また、配偶者の税額軽減は比率で分けたあとの税額(算出相続税額)を減額します。
ですから、遺産分割が相続税に与える影響は、次の三つに分けて考えると整理しやすくなります。
- 小規模宅地等の特例など、課税価格を圧縮し、「相続税の総額」に影響するもの
- 各人の課税価格の割合など、計算した「相続税の総額」を各相続人へ割り振るもの
- 配偶者の税額軽減など、割り振った後の各人の納付税額を変えるもの
そのうえで、各相続人の納税資金、二次相続への影響、財産の管理や処分のしやすさ、相続人の意向などを考慮して分け方を決めます。
そして、納税資金のバランス、2次相続への影響、相続人の意向などを考慮して決めていくことになります。
この記事では、遺産分割によって相続税の何が変わるのか、分割前に何を確認すべきか、当事務所では分割案をどのように検討しているかを説明します。
- 遺産の取得割合と「相続税の総額」の関係
- 小規模宅地等の特例や配偶者の税額軽減によって税額が変わる仕組み
- 納税資金、財産の管理、二次相続を踏まえた遺産分割の考え方

実際の取得割合だけで「相続税の総額」が決まるわけではない
日本の相続税は、相続によって財産を取得した人ごとに、その取得した財産に税率を乗じて計算しているのではありません。
まず、各人の課税価格を合計し、基礎控除を差し引きます。その残額を法定相続分で取得したものと仮定して税率を適用し、「相続税の総額」を計算します。
その後、相続税の総額を、各人の課税価格の割合で割り振り、配偶者の税額軽減などの税額控除を適用して、各人の納付税額を計算します。
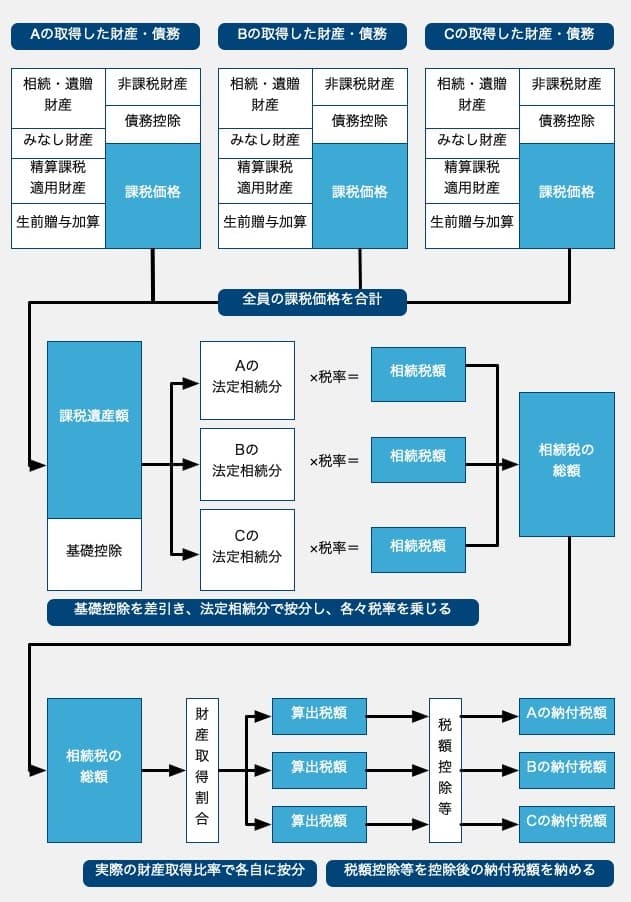
したがって、課税価格の合計額と法定相続人の構成が同じであれば、実際の取得割合を変えただけで、図の中央にある「相続税の総額」が変わるわけではありません。
同程度の課税価格で、法定相続人の構成も同じ相続であれば、遺産の分け方だけによって相続税の総額が大きく変わりにくい計算構造になっています。
ただし、これは「どのように分けても、最終的な納付額まで同じ」という意味ではありません。
誰が財産を取得するかによって相続税が変わる場合
小規模宅地等の特例で課税価格が変わる
代表的なものが、小規模宅地等の特例です。
一定の居住用宅地や事業用宅地などについて、要件を満たす親族が取得すると、一定の面積まで相続税評価額を減額できます。
反対に、取得者や取得後の利用・保有状況が要件を満たさなければ、特例を適用できないことがあります。
この場合は、誰が土地を取得するかによって、各人の課税価格だけでなく、その合計額も変わります。その結果、法定相続分で計算する前の課税遺産総額が変わり、相続税の総額自体にも影響します。
※ 小規模宅地等の特例は、その土地を取得した人だけの税額を直接減らす制度ではありません。課税価格の合計額を通じて相続税の総額を引き下げるため、他の相続人へ割り振られる税額にも影響します。
そのため、小規模宅地等の特例を適用する土地については、ほかの財産より先に、誰が取得すべきかを確認する必要があります。

配偶者の取得額によって最終的な納付額が変わる
配偶者の税額軽減は、配偶者が実際に取得した正味の遺産額が、1億6,000万円または法定相続分相当額のいずれか多い金額までであれば、配偶者に相続税がかからない制度です。
配偶者が取得する財産を増やせば、一次相続における家族全体の納付額を抑えられる場合があります。ただし、配偶者の財産が増えるため、将来の二次相続では相続税が増える可能性があります。
ここでは、計算途中の「相続税の総額」と、配偶者の税額軽減などを反映した後の「家族全体の最終納付額」を区別して考えなければなりません。

各相続人の納税資金も変わる
相続税は納付税額が高額になる場合もあるため、納税資金も考慮した遺産分割が必要となることも多いです。
例えば、不動産を多く取得した相続人に多額の相続税が割り振られたものの、預貯金をほとんど取得していなければ、納税資金を別に用意しなければなりません。
遺産全体に預貯金があることと、相続税を負担する本人が納税資金を持っていることは別の問題です。
分割前には、財産額のバランスだけでなく、各相続人の税額と手元に残る預貯金を並べて確認します。
物納は手続面でのハードルがあることと、必ず認められるわけではないため、まずは納税資金をどう工面するかを優先的に考えることが大切です。

財産の「質」も考慮したい
遺産分割では、相続税以外にも確認すべきことがあります。
- 誰がその財産を使用するのか
- 不動産を取得後に管理できるか
- 売却しにくい財産や維持費のかかる財産ではないか
- 不動産を共有することで、将来の売却や管理が難しくならないか
- 各相続人が納税資金を確保できるか
- 家族がその分け方に納得できるか
遺産のなかには管理しづらかったり、維持費がかかるものもあります。そのため、相続税だけを優先して分けるのでなく、財産の質を考慮できると納得感も高まるケースがあります。
特に不動産の共有などは、分割によってかえって手間や負担を増やかねません。
相続税は重要な判断材料ですが、遺産分割の唯一の基準ではありません。

当事務所における分割案の考え方
理論上は、多数の分割案を作り、それぞれについて相続税を試算することもできます。
しかし、家族の希望に合わず、現実には選択しない分割案まで大量に比較しても、判断が複雑になり迷いが増えてしまいます。また、試算する案が増えるほど、作業量と報酬も増えます。
そのため、当事務所では、まず次のような取得者を決めるうえで「制約」となる事項を確認します。
- 小規模宅地等の特例を適用するため、取得者が事実上絞られる財産
- 事業や不動産賃貸を継続する人による取得を優先して検討すべき財産
- 売却や共有が難しい財産 納税資金として確保しておくべき預貯金
こうした財産については、税務上の影響と取得後の問題を説明し、要件を満たす人による取得を提案します。
そのうえで、残りの財産については、遺族の希望を基礎として分割案を整理します。当事務所が税額だけを基準に一つの分け方を押しつけるものではありません。
遺族の希望する分割案に税務上の問題があれば修正し、必要な範囲で別案と比較する、という進め方が基本です。
一次相続を優先するか、二次相続まで考えるか
配偶者がいる場合は、今回の一次相続だけでなく、将来その配偶者について発生する二次相続まで考えることがあります。
配偶者の税額軽減をできるだけ利用すれば、一次相続の納付額を抑えられる可能性があります。一方、配偶者に財産を多く集めると、二次相続まで含めた合計税額が増えることもあります。
ただし、必ず二次相続までの合計税額が最も少なくなるように分けるべきとは限りません。
配偶者の今後の生活費や住まいを優先したい場合もあれば、二次相続がいつ発生するか、財産をどの程度使うかも現時点では分かりません。
一次相続の負担を優先するか、一定の前提を置いて二次相続まで考えるかは、最終的にはご家族の判断です。当事務所では、それぞれの考え方と注意点を説明します。
なお、二次相続を詳しく比較するには、今回相続する財産だけでなく、配偶者の固有財産(もともと所有している預貯金、不動産、有価証券など)の確認も必要となります。
さらに、今後の生活費や財産の増減などについても前提を置く必要があります。
そのため、複数の条件による詳細な二次相続シミュレーションは、通常の分割案の確認とは別の業務として取り扱います。
まとめ
遺産分割によって取得割合が変わっても、それだけで「相続税の総額」が変わるわけではありません。計算した相続税の総額を、各相続人の課税価格の割合に応じて割り振るのが基本だからです。
ただし、小規模宅地等の特例を適用できるかどうかによって相続税の総額が変わることがあります。また、配偶者の税額軽減によって家族全体の納付額が変わり、財産の分け方によって各相続人が負担する税額や納税資金も変わります。
そのため、遺産分割では、まず特例の適用や納税資金の確保など、税務上外せない条件を確認します。そのうえで、残りの財産については、相続人の希望、取得後の管理や処分のしやすさ、二次相続への影響などを踏まえて分け方を考えます。
相続税が最も少なくなる案を探すことだけが、遺産分割の目的ではありません。税務上の不利益を避けながら、ご家族が納得でき、相続後にも無理が生じにくい分け方を選ぶことが重要です。

