相続・贈与

相続・贈与

遺産分割で相続税は変わる?税額・納税資金を踏まえた分け方

遺産分割で相続税はどう変わる?相続税の総額と各人の税額の関係、小規模宅地等の特例・配偶者の税額軽減、納税資金や二次相続を踏まえた現実的な分け方を税理士が解説します。
相続・贈与
名義預金と贈与|相続税申告で家族間の資金移動を確認する理由

名義預金とは、家族名義でも実質的に被相続人が所有する預金です。相続税申告で家族間の資金移動を確認し、贈与・貸付け・生活費などを整理する理由や、生前贈与との関係を税理士が解説します。
相続・贈与

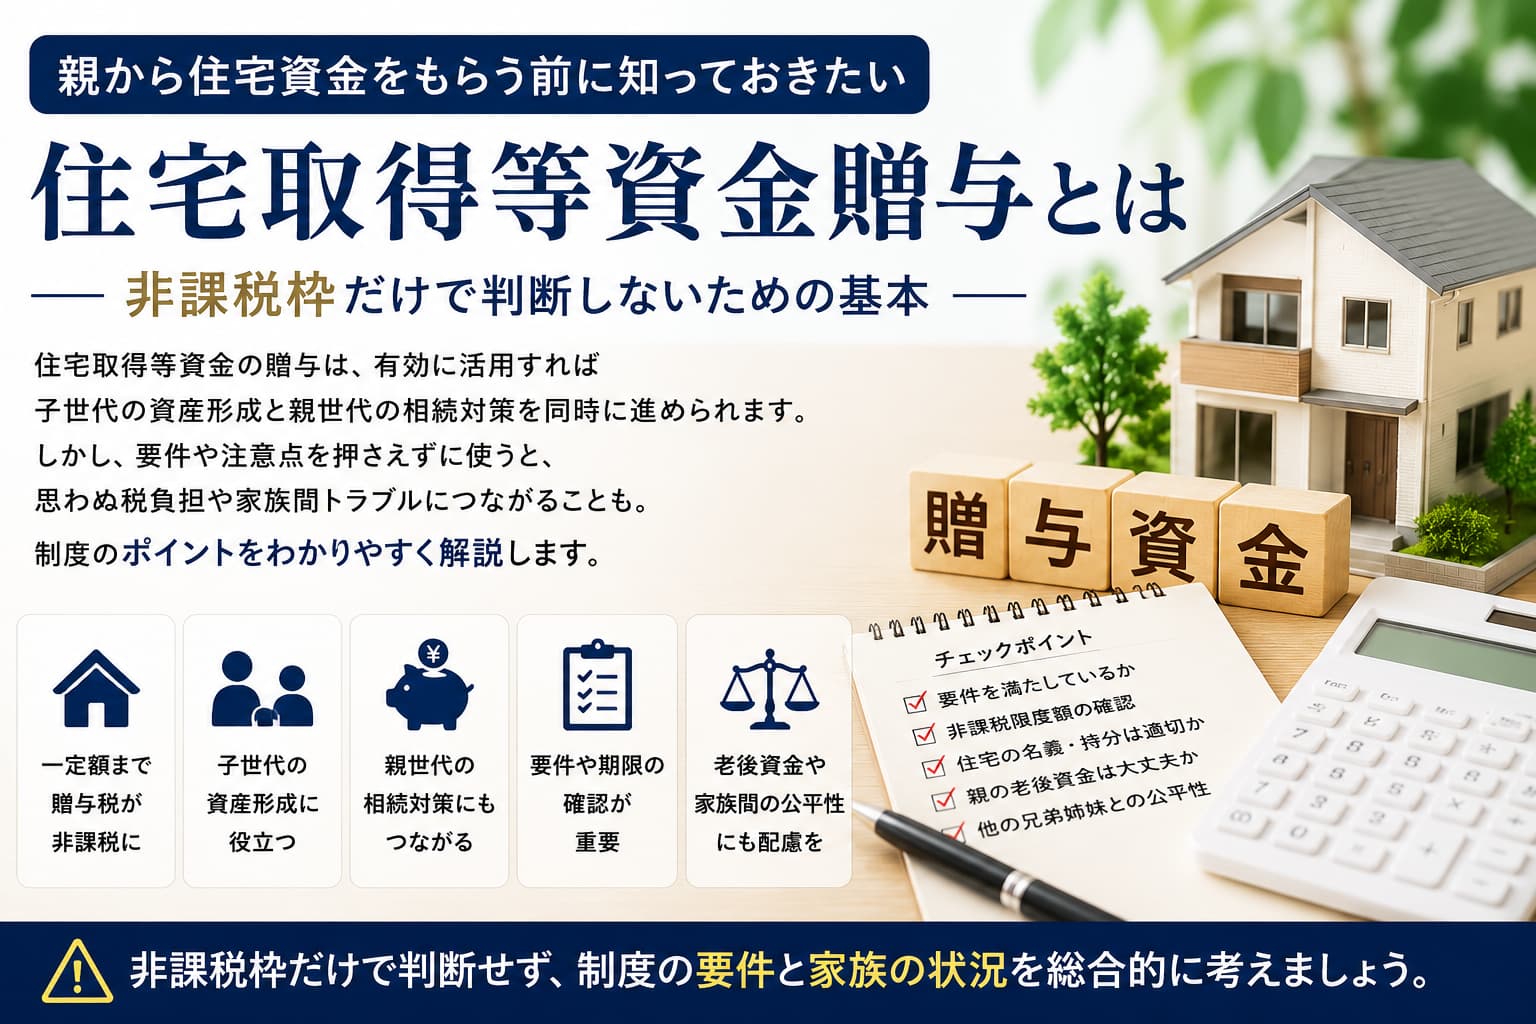
住宅取得等資金贈与とは|親から住宅資金をもらう前に確認したい基本

住宅取得等資金贈与とは、親や祖父母から住宅取得資金の援助を受ける際に、一定額まで贈与税が非課税になる制度です。ただし、要件確認、親の老後資金、他の兄弟姉妹との公平性、住宅の名義・持分など、非課税枠だけでは判断できない論点も多くあります。
相続・贈与

配偶者の税額軽減とは|相続税がゼロでも申告・二次相続に注意

配偶者の税額軽減は、配偶者が取得した財産について一定額まで相続税がかからない制度です。強力な制度ですが、申告要件、未分割、二次相続、小規模宅地等の特例との関係も考える必要があります。一次相続だけで判断しないための基本を整理します。
相続・贈与

住宅にかかる固定資産税とは|評価額・住宅用地の特例・新築住宅の減額

住宅にかかる固定資産税の仕組みを、評価額と課税標準額の違い、住宅用地の特例、負担調整措置、新築住宅の減額を中心に解説。住宅の取壊しや用途変更によって税負担が増える理由も紹介します。
相続・贈与

相続税は物納できる?要件・財産の順位・収納価額を解説

相続税は原則として金銭一括納付ですが、延納でも納付が難しい場合は、一定の要件のもと物納が認められます。物納できる財産と順位、管理処分不適格財産、収納価額、売却・延納との違い、納税資金対策で換金性を考える重要性を税理士が解説します。
相続・贈与

贈与税がかからない財産とは|基礎控除との違いと節税の考え方

贈与税がかからない主な財産を、110万円の基礎控除との違いや相続税への影響とともに解説。生活費・教育費、香典、相続開始年の贈与、住宅取得等資金について、非課税規定を節税に利用する際の注意点を整理します。
相続・贈与

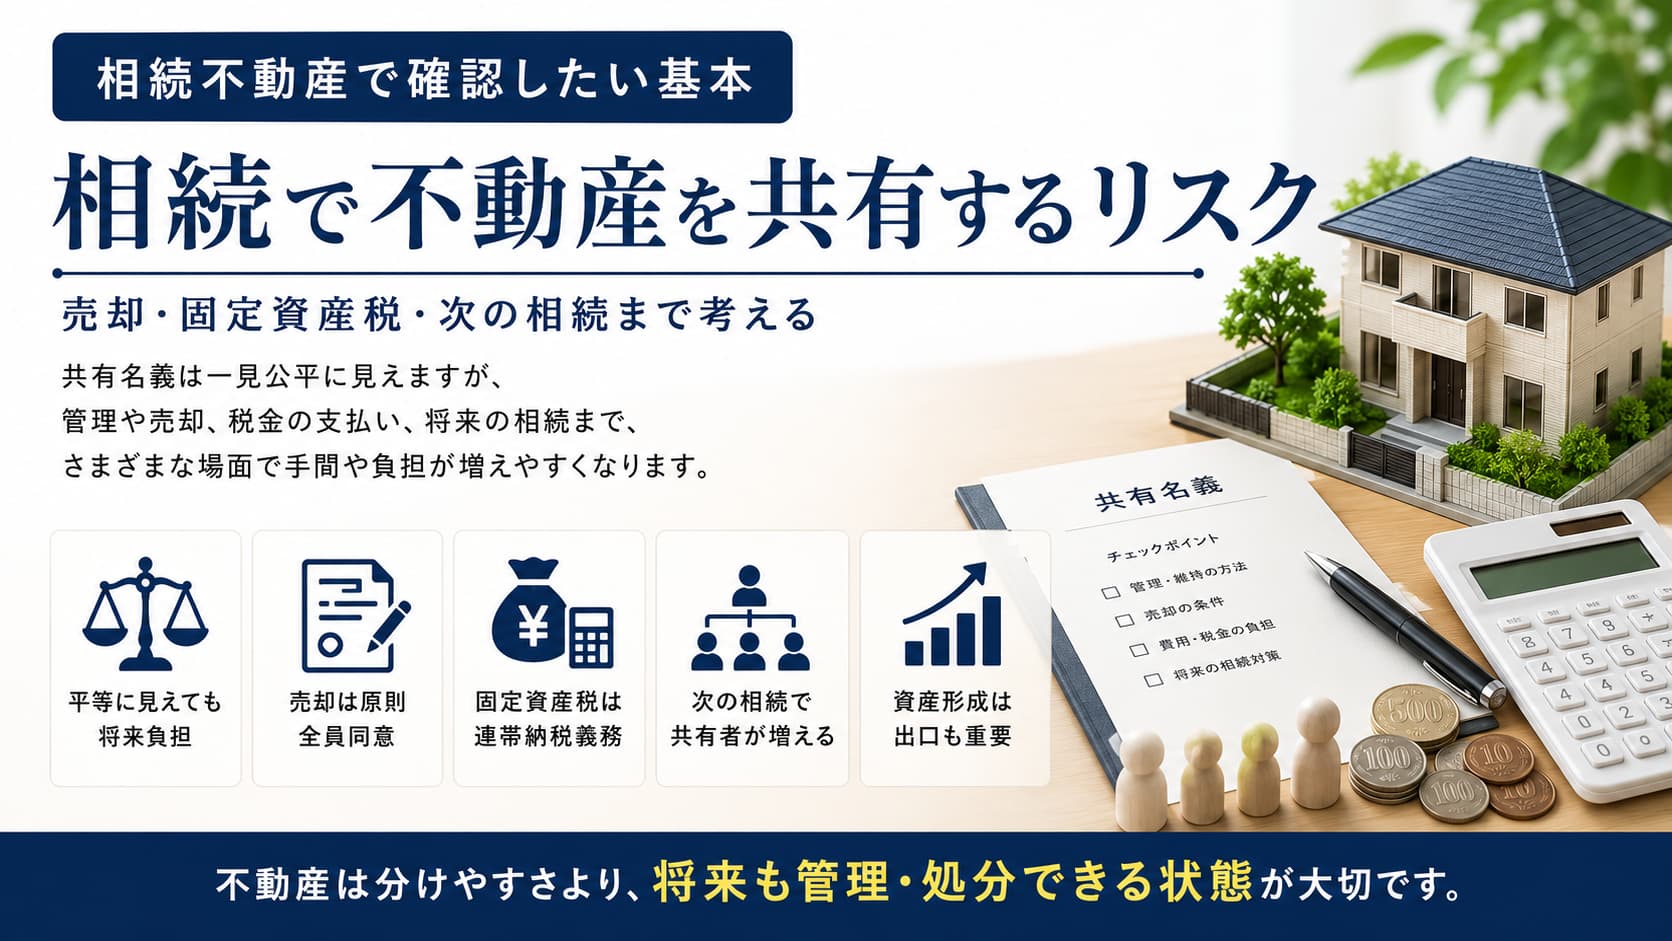
相続で不動産を共有するリスク|売却・固定資産税・次の相続まで考える

相続で不動産を共有すると、売却・管理・固定資産税・修繕費・次の相続で問題が生じることがあります。形式的な平等だけでなく、将来も管理・処分できる状態を残すために、不動産共有のリスクを整理します。
相続・贈与

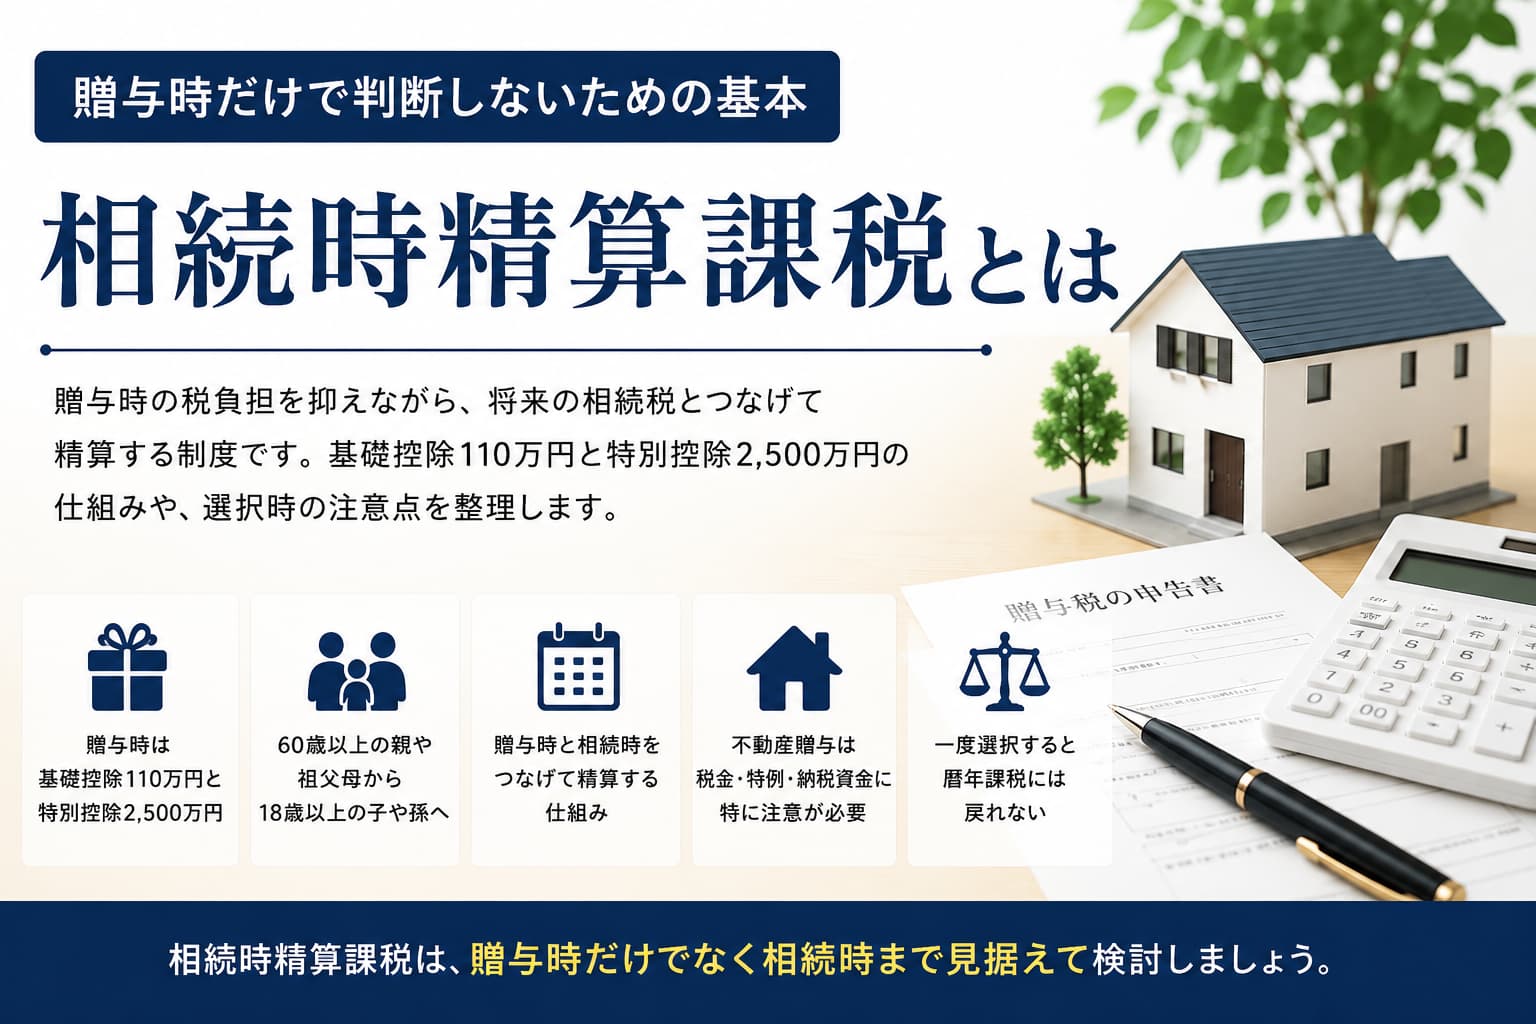
相続時精算課税とは|贈与時だけで判断しないための基本

相続時精算課税とは、贈与時の税負担を抑えつつ、将来の相続税とつなげて精算する制度です。年間110万円の基礎控除、累計2,500万円の特別控除、暦年課税に戻れない点、不動産贈与や納税資金への影響など、使う前に確認したい基本を整理します。
相続・贈与

相続税は一般家庭にも関係ある?|資産形成を進める家庭が生前に考えたいこと

相続税は一部の資産家だけでなく、自宅不動産や金融資産を持つ一般家庭にも関係することがあります。基礎控除、財産のリストアップ、納税資金、不動産の分け方など、資産形成を進める家庭が生前に考えておきたい相続税の基本を整理します。