家族が亡くなると「相続に関する様々な手続き」が必要となりますが、相続税の対象となるご家庭では、相続税申告が心理的にも金額的にも大きな負担となります。
相続税申告は、原則として相続開始後10ヶ月以内にせねばなりません。
その間に、「相続人に関わる身分関係の資料」「被相続人に係る財産に関する資料」を集め、相続人間で「誰がどの財産を引き継ぐか」を決め、債務や葬式費用なども確認したうえで、申告と納税を済ませる必要があるためです。
税理士に依頼するにしても、財産を確実に把握し、じっくりと考え、納税の準備までするにはそれなりの時間も必要となります。
この記事では、相続開始から10ヶ月以内にすべきこと、考えること、税理士への相談のタイミングまで整理します。

なぜ最初に相続税の有無を確認するのか
相続手続きは、相続税がかかる場合とかからない場合で大きく異なります。
相続税がかかる場合は、相続開始から10ヶ月以内に申告・納税を済ませる必要があるためです。
そのため、相続が始まると、次の内容を大まかに確認します。
・誰が相続人になりそうか?
→相続税は、財産から債務や葬式費用などを差し引き、相続税の計算に加算される贈与などを調整した金額が、基礎控除(3,000万円+600万円×法定相続人の数)を超える場合に課税されます。
・遺言書があるか
→遺言書がある場合、遺産の分け方などが変わってくる可能性があるため
・預金、不動産、有価証券、保険などの財産がどの程度あるか
・借入金や未払金などの債務があるか
→概算で計算し、相続税の基礎控除を超えるか確認するため。
・過去に家族への贈与や大きな資金移動がなかったか
→相続税申告にあたっては一定の贈与が加算されるため確認が必要
この段階では、正確な財産評価や完全な資料までは必要なく、「相続税の計算対象となる財産等」が「基礎控除」を超えそうか?をおおまかに判断します。
このタイミングで、税理士に相談する段取りをすると良いでしょう。
相続人の中で連絡窓口を決める
相続人が複数いる場合は、資料を取りまとめ、税理士と連絡する窓口役を一人決めておくと、申告を進めやすくなります。(当事務所では、できるだけ窓口役を決めていただくようお願いしています)
窓口役が一人で遺産分割を決めるわけではありません。遺産の分け方や申告内容は、ほかの相続人にも確認する必要があります。
税理士が相続人全員へ個別に連絡や説明を行う場合、確認に時間がかかり、連絡内容が食い違うこともあります。また、当事務所では個別対応によって作業量が大きく増える場合、報酬に反映することがあります。
申告期限までの時間を有効に使い、相続人が遺産分割を検討する時間を確保するためにも、できるだけ連絡窓口を決めていただいています。
相続開始から相続税申告までの流れ
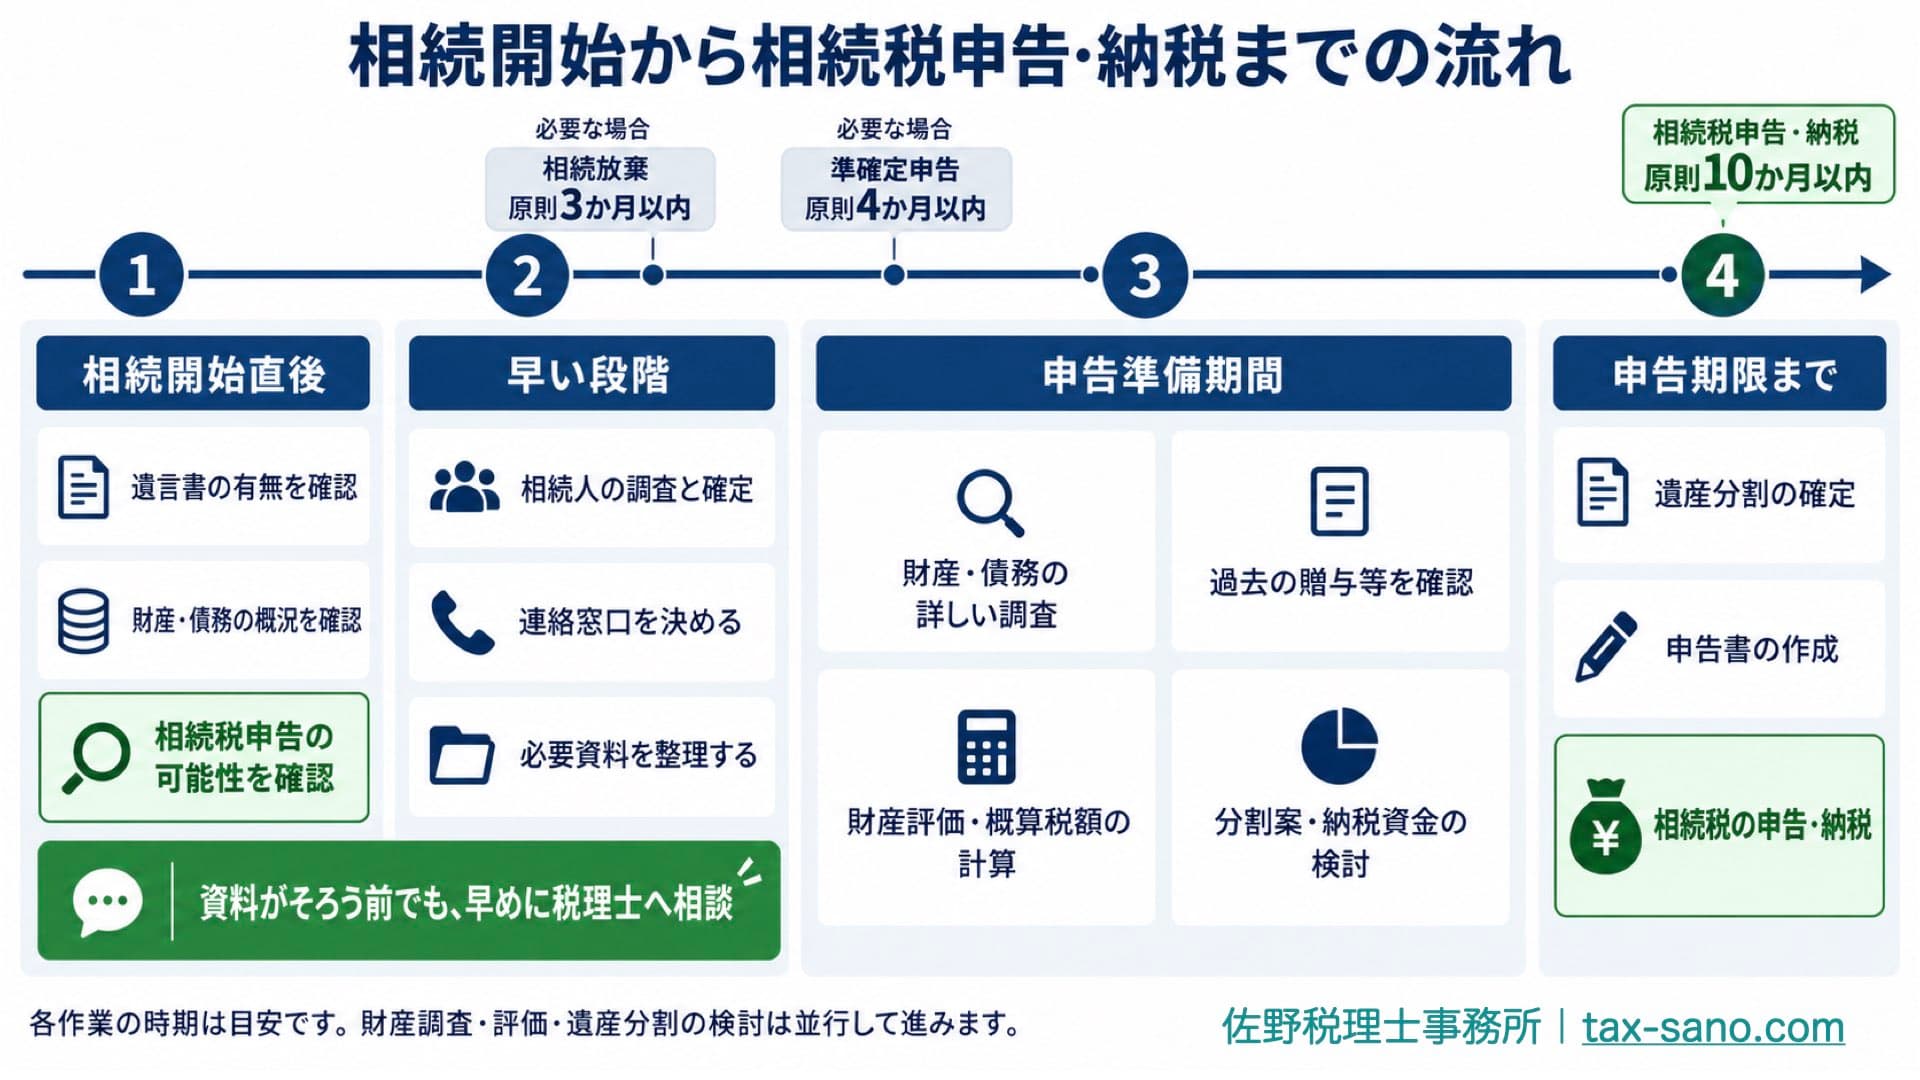
| 相続開始 | 早い段階 | 申告準備期間 | 申告期限まで |
| 遺言書の確認 | 相続人の確 | 財産・債務の調査 | 遺産分割の確定 |
| 財産・債務の概況確認 | 連絡窓口を決める | 過去の贈与等の確認 | 申告書の作成 |
| 申告の可能性を確認 | 必要資料の整理 | 財産評価・概算税額 | 相続税の申告・納税 |
| 分割案・納税資金の検討 | 10か月以内 |
※亡くなった方について確定申告が必要な場合は、通常、死亡日の翌日から4か月以内に準確定申告を行います。(通常の確定申告とは期限が異なるため注意が必要です)
図の時期は一般的な目安です。財産の内容、相続人の人数、遺産分割の状況などにより、実際の進み方は変わります。
財産調査が終わってから評価を始めるとは限らず、資料収集、財産評価、遺産分割の検討を並行して進めることもあります。
実際に遺言書、戸籍、財産資料をどう確認するか
相続手続は端的には、被相続人の遺産を「相続人間で分けること」と「これに伴う諸般の手続」といえます。
遺言書がある場合は、原則としてその内容を前提に相続手続を進めるため、初期段階で遺言書の有無を確認します。
続いて、被相続人の出生から死亡までの戸籍を収集し、家族関係に応じて必要な戸籍を追加して「相続人」を確定させます。(ご家族で戸籍収集が難しいケースもあります。この場合は専門家に依頼することも可能です。)
同時に、被相続人の自宅、預金通帳、郵便物、固定資産税の課税明細書、証券会社や保険会社からの書類などを確認します。
この段階の目的は、申告書を作れる状態にすることではありません。
相続税申告が必要になりそうか(必要ならば税理士へ依頼を検討します)、相続放棄を検討すべき事情がないか、どのような資料を集める必要があるかを整理することです。
借入金がある場合は相続放棄にも注意する
相続は、被相続人の「財産も債務」も包括的に引き継ぐ制度であるため、財産だけを引き継いで、債務は放棄するというようなことは出来ません。
そのため、被相続人の財産よりも債務の方が多い可能性がある場合は、相続放棄を検討することがあります。
相続放棄は、原則として自分のために相続が始まったことを知ったときから3か月以内に判断する必要があります。
ただし、相続放棄はすべての相続で必要になる手続ではありません。この記事では相続税申告の流れを中心に扱うため、借入金などに不安がある場合は早めに弁護士や司法書士へ相談してください。
必要な場合は4か月以内に準確定申告を行う
所得税の確定申告は、1/1〜12/31までの所得を翌年の2/16〜3/15までに申告する制度です。
ただ、亡くなった方については「1/1〜亡くなった日」までの所得を通常4ヶ月以内に、亡くなった方に代わって相続人が申告する必要があります。(これを準確定申告といいます)
次のような所得があった場合は準確定申告が必要になる可能性があり、医療費控除などによって還付を受けられる場合もあります。
- 個人事業による所得
- 不動産賃貸による所得
- 不動産や株式の譲渡所得
- 一定額を超える給与や年金
準確定申告は、すべての相続で必要になるわけではありません。
ただし、事業や賃貸不動産がある場合は、所得税だけでなく消費税の申告、事業を引き継ぐ相続人の届出(青色申告など)も確認する必要があります。
財産と債務を調査する
相続人が遺産を分けるためには、財産や債務に何があったのかを調べなければなりません。
相続税申告では、遺産分割の対象となる財産だけを確認すればよいわけではありません。
家族名義でも実質的に被相続人の財産である名義預金のほか、生命保険金や死亡退職金などの「みなし相続財産」、相続税の計算に加算される一定の生前贈与も確認する必要があります。
そのため、遺産分割と相続税申告にあたっては、主に次のものを確認します。
- 預貯金と現金
- 土地、建物、借地権
- 株式、投資信託などの有価証券
- 生命保険金、死亡退職金
- 貸付金、未収金
- 自動車、貴金属など
- 家族名義の預金や有価証券
- 相続税の計算に影響する生前贈与
- 借入金、未払金、葬式費用
この一覧には、民法上の遺産だけでなく、相続税の計算上確認が必要なものも含まれています。生命保険金や死亡退職金は、遺産分割の対象にならない場合でも、相続税では課税対象となることがあります。また、一定の生前贈与も遺産分割の対象ではありませんが、相続税の計算に加算されることがあります。
固定資産税の課税明細書や通帳だけで、すべての財産を確認できるとは限りません。
資料を集めることに加えて、その資料から別の財産や資金移動がないかを確認する作業が必要です。
財産を評価し、相続税額を計算する
財産の内容が分かれば、相続税上の価額(相続税評価額)を計算します。(「評価」と言います)
これが相続税の課税ベースになります。
預金は比較的評価しやすい一方、土地、非上場株式などは評価に時間がかかることがあります。
土地については、路線価や倍率だけで機械的に決まるとは限りません。土地の形状、接道状況、利用状況、賃借などの権利関係を確認して評価します。
また、その年の路線価は毎年7月に公表されます。相続が発生した時期によっては、路線価の公表前に土地評価を確定できない場合があります。
財産評価がある程度進んだ段階で、相続税の概算額を計算します。
税額を確認してから遺産分割を決める
財産調査と評価が進み、概算税額が見えてきた段階で、具体的な遺産分割案を検討します。
単に財産額だけを見て決めるのでなく、誰がどの財産を取得するかによって、配偶者の税額軽減や小規模宅地等の特例を適用できるか、相続税額がいくらになるかが変わることがあります。
加えて、納税資金をどのように捻出するかも考慮します。不動産だけを取得すると、納税資金は手出しということも考えられるからです。
それ以外にも、財産のバランス(換金しやすい財産か、維持費や管理負担がかかる財産か)、2次相続で問題が生じないかまで確認すると良いでしょう。
相続税を最も少なくする分け方が、家族にとって最もよい分け方とは限りません。税額、納税資金、財産管理、家族の希望を含めて判断します。


10か月以内に相続税を申告・納税する
相続税の申告期限は、原則として相続開始日の翌日から起算して10ヶ月以内とされています。
納税も同じ期限です。
遺産額によっては、多額の相続税額となることもあり、納税資金をどうするか?は大きな課題となります。
相続税は金銭で一括納付することが原則です。延納や物納には厳しい要件があり、不動産の売却にも時間がかかります。そのため、財産評価と並行して、預貯金で納税できるか、資金調達や財産売却が必要かを早めに確認します。
相続登記などの名義変更も必要になりますが、相続税申告とは期限や手続が異なります。不動産がある場合は、遺産分割の状況に応じて司法書士とも連携して進めます。

税理士には資料がそろう前でも相談可
税理士への相談は、必要書類がすべてそろってからでなくても構いません。
むしろ、先に相談した方が、その相続で必要な資料と不要な資料を整理できます。
当事務所では、資料が揃っているか?よりも、早めの相談を推奨しています。
初回相談では、例えば次のような資料があれば、財産の概況を確認できます。
- 固定資産税の課税明細書
- 預金通帳や残高が分かるもの
- 証券会社から届いた資料
- 生命保険の資料
- 借入金の資料
- 相続人になりそうな家族のメモ
資料が不足していれば、財産の内容を確認した後で追加資料を集めます。
※この段階で弊事務所は税理士報酬の仮見積もりをお出しすることがあります。相続税申告の報酬は、財産額、財産の種類、相続人の人数、土地評価などの作業量によって変わります。そのため、初回相談時点では概算見積りとなり、財産調査後に報酬額が変わることがあります。
また、申告期限までの期間が短い場合は、期限加算をお願いすることがあります。
相続税申告には、財産調査、評価、過去の贈与等の確認、遺産分割、納税準備が必要です。十分な確認時間とご家族の検討時間を確保するため、相続開始後の早い段階で一度相談するのが理想です。
遅くとも申告期限まで6か月程度を残して相談できれば進めやすくなりますが、それを過ぎたから依頼できないわけではありません。
すでに期限が近い場合は、資料を全部そろえようとしてさらに相談を遅らせず、手元にある資料だけでも税理士へ相談してください。
まとめ
相続税申告では、最初からすべての資料を集める必要はありません。
まず相続人と財産・債務の概況を確認し、相続税申告が必要になりそうかを判断します。
相続人が複数いる場合は、税理士との連絡窓口になる人を決めておくと、その後の資料収集や確認を進めやすくなります。
相続税の申告期限は10か月ですが、その間に財産調査、財産評価、遺産分割、納税準備を行わなければなりません。
資料が全部そろうのを待つのではなく、早い段階で税理士に相談し、その相続で何を確認する必要があるのかを整理することが大切です。
