「贈与」は相続税申告と切っても切れない関係にあります。
贈与された財産であっても、一定のものは相続税の課税価格に加算等される(相続税申告の対象となる)からです。
また、贈与が成立していないと考えられるなら、被相続人の財産として相続税が課税される場合もあります。
特に現金や預金は、「あげた(贈与した)のか」「貸した(借りた)」のかが曖昧になりやすく、相続税申告の際には重点的にチェックする必要があります。
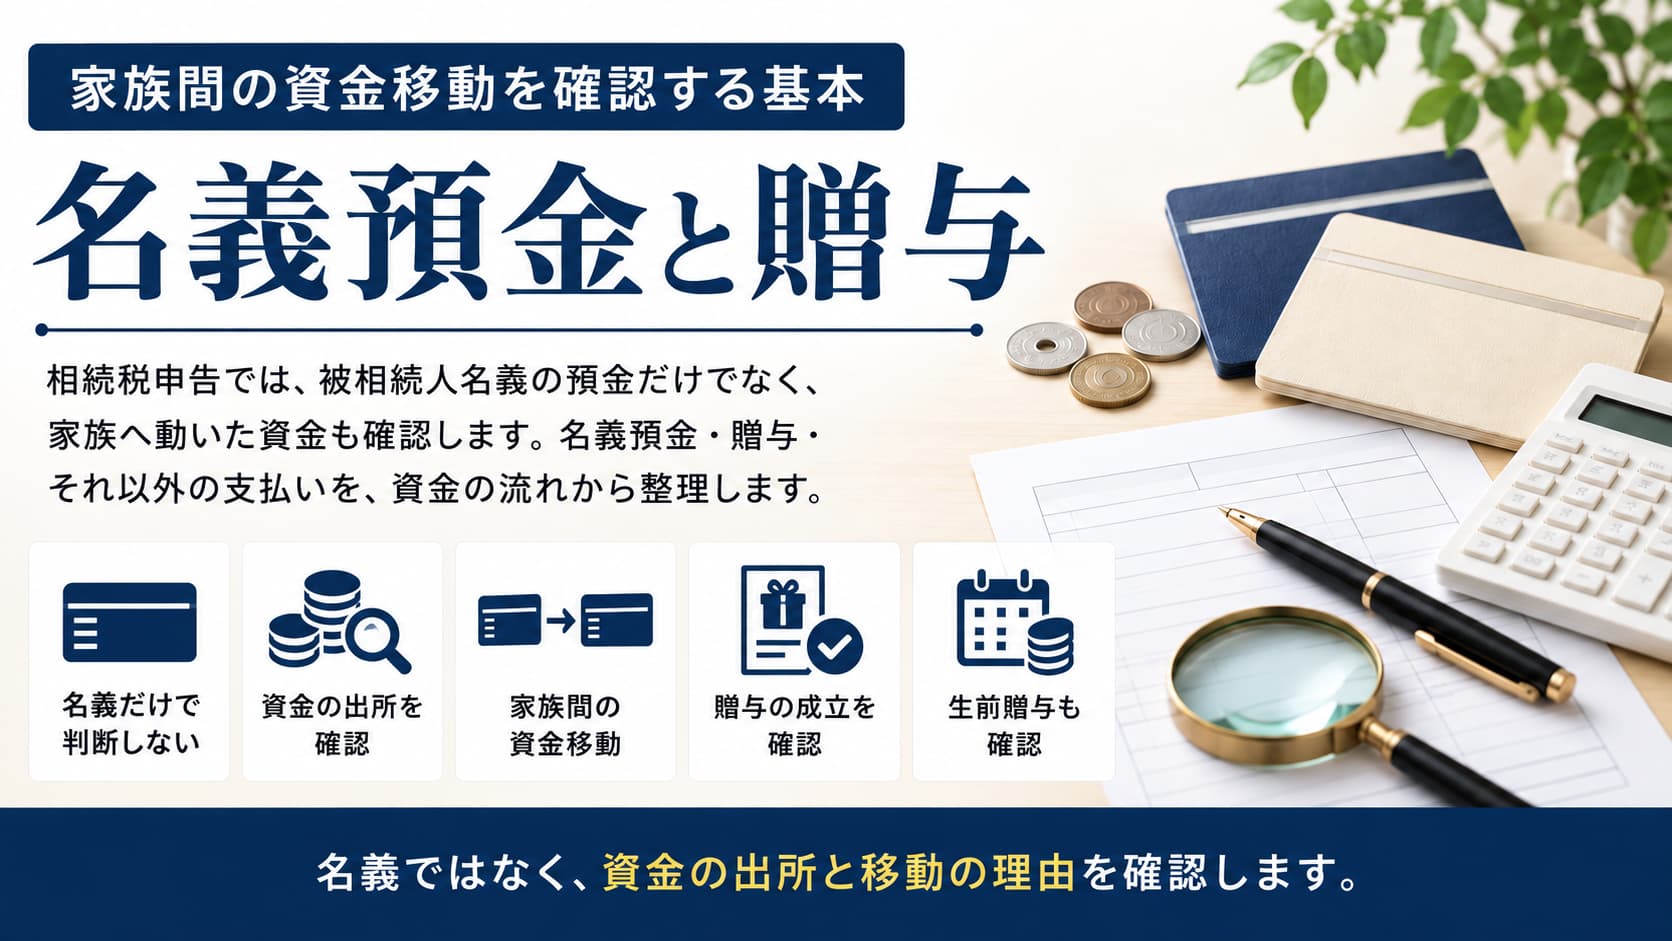
被相続人から家族へ動いたお金があればその内容を確認し、その資金移動が贈与だったのか、被相続人の財産のままなのか、それ以外の支払いだったのかを整理します。
そのなかの代表的な論点のひとつが、いわゆる「名義預金」です。
- 名義預金の意味と典型的なケース
- 預金名義だけで相続財産を判断できない理由
- 相続税申告で家族間の資金移動を確認する目的
- 名義預金・贈与・貸付け・生活費などの違い
- 贈与税がかからなくても相続税の確認が必要な場合
名義預金とは
名義預金とは、預金口座の名義と、実質的な預金の所有者が異なるものをいいます。
典型的な例としては、祖父が孫名義の口座を作り、孫に知らせずコツコツと預金していたケースが知られています。
通帳や印鑑は祖父が管理し、孫は預金の存在すら知りません。孫名義になっていても、実質的には祖父が所有していた預金ですから、祖父の相続財産として確認する必要があります。
誰のお金を原資として預金が形成され、誰がその預金を管理し、自由に使用できたのかなど、その「実態」から判断します。
昔ながらの名義預金は作りにくくなっている
社会情勢の変化から、家族や親族とはいえ他者の名義で口座を作ることはかなり難しくなってきました。(未成年者などの例外はあります)
ですので、体感的には先ほどの例のように「祖父が孫に隠して預金していた」という古典的な名義預金が、それほど頻繁に出てくるわけではありません。
とはいえ、家族・親族間のお金の移動は典型的な「名義預金」だけでなく、「贈与」もあり得るし「貸付」も考えられます。
相続税申告では、その資金移動の「実態」が何なのかを整理することが重要です。
相続税申告では被相続人の預金の動きを確認する
相続税申告では、被相続人の預金について、確認できる範囲で過去の取引を遡ります。
そのなかで、通常の生活費とは考えにくい出金や、金額の大きな振込みなどがあれば、その行き先と使途を確認します。
配偶者や子など、家族名義の口座へ振り込まれている場合には、たとえば次のような可能性があります。
- 家族に対する贈与
- 生活費や教育費の支払い
- 家族への貸付け
- 家族が立て替えていた費用の精算
- 被相続人の財産を家族名義の口座へ移しただけ
- 家族名義で財産を購入するための支払い
資金移動の理由、受け取った家族の認識、その後の使用状況、贈与税申告の有無などを確認することで、相続税申告と関係があるのか整理をします。
相続税申告と贈与の関係
被相続人からの資金移動について贈与が成立しておらず、生活費や貸付けなど別の理由もない場合には、被相続人の財産として相続税の対象になることがあります。
逆に、被相続人からの資金移動について贈与が成立している場合にはかなり複雑です。
贈与が成立していても、相続時精算課税を選択していた贈与や、加算対象期間内に行われた暦年課税による贈与などは、相続税の計算に取り込まれることがあります。
贈与税の基礎控除以下で申告が不要だった贈与も、相続税の計算上は加算対象になる場合があるため、贈与税申告の有無だけでは判断できません。
いずれにせよ、まず前提として被相続人との間で資金移動など、「財産の移転」が課税関係の発端となるため、被相続人及び家族の預金を確認しているのです。
家族名義の預金を確認するのは申告漏れを防ぐため
税理士が家族名義の預金や、家族への送金について確認するのは、家族が財産を隠していると疑っているからではありません。
財産の移転が漏れたままだと、相続税の対象となる財産が漏れてしまい、税務調査で指摘を受けると、追徴となってしまいます。
漏れないように、必要に応じて被相続人と家族名義の預金を突き合わせながら、ひとつひとつ事実関係を確認しているわけです。
まとめ
名義預金とは、家族などの名義になっていても、実質的には被相続人が所有していた預金です。
祖父が孫に知らせず、孫名義で預金していたものが典型例ですが、現在の相続税申告では、このような名義預金だけを探しているわけではありません。
被相続人から家族へ動いたお金をたどり、それが贈与なのか、被相続人の財産のままなのか、それ以外の支払いなのかを確認します。
さらに、贈与が成立していた場合でも、その贈与を相続税の計算に加える必要がないかを確認します。
名義預金は、家族間の資金移動を確認するなかで生じる代表的な論点です。
名義だけで判断せず、資金の出所と移動の理由を確認することが、相続財産や生前贈与の申告漏れを防ぐことにつながります。
